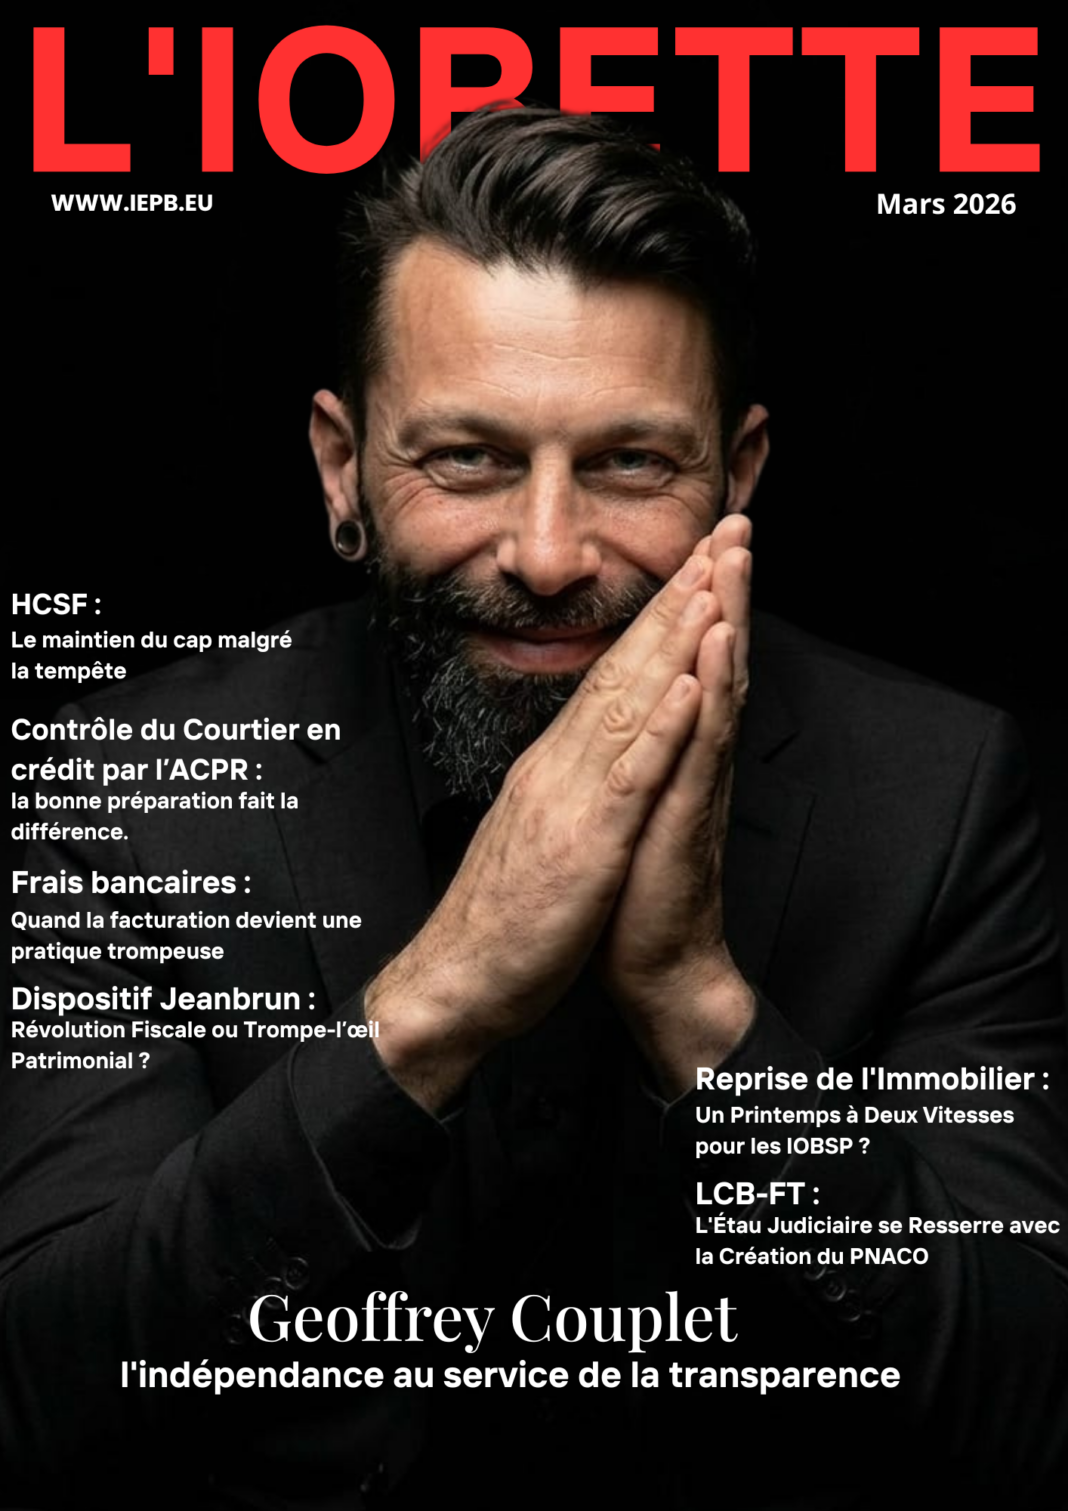
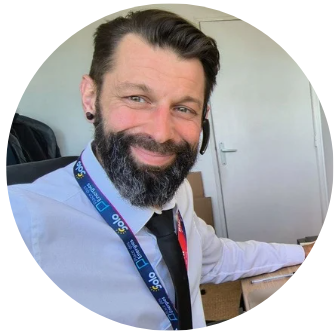
Parcours d’un “pur hasard” devenu une vocation, Geoffrey Couplet incarne aujourd’hui une vision décomplexée du courtage. Entre indépendance farouche, marketing de la conformité et engagement syndical, cet intermédiaire aux multiples casquettes nous livre sa vision d’un métier en pleine mutation, où la liberté de l’IOBSP est le premier gage de protection du client.
Un parcours forgé sur le terrain et la résilience
À 40 ans, Geoffrey Couplet n’était pas prédestiné à la finance. Originaire des Hauts-de-France, son parcours débute par des études de comptabilité-gestion-informatique, suivies d’une expérience marquante dans l’armée. Ce passage sous les drapeaux lui a enseigné la rigueur, mais c’est à sa sortie, en vendant des produits d’aménagement avec un associé, qu’il découvre sa véritable passion : le contact client, la pédagogie et le challenge de la vente.
Son entrée dans le courtage se fait presque par hasard, mais il y apprend rapidement toutes les facettes du métier : de l’analyse technique au démarchage. Après une expérience de mandataire dans une structure qui fait faillite, il décide de s’installer à son compte en 2018. Si l’année 2020 a marqué un coup d’arrêt pour beaucoup avec la crise post-Covid et la résiliation massive des conventions bancaires, Geoffrey a su transformer ce “flop” en un nouveau souffle grâce à un principe fondamental : la valorisation de ses honoraires.
L’indépendance comme ADN : Le choix du multi-mandat
Geoffrey Couplet ne se définit pas comme un courtier “captif”. Pour lui, le statut de Mandataire d’Intermédiaire en Opérations de Banque et en Services de Paiement (MIOB) ne doit pas être synonyme de subordination.
« Le MIOB est un chef d’entreprise. Son but est de faire fructifier son activité sans être entravé par des règles qui limitent sa liberté de commercialisation ».
Il défend avec ferveur le modèle du multi-mandat. Travailler avec plusieurs partenaires bancaires ou plusieurs réseaux de courtage n’est pas une trahison, mais une nécessité stratégique pour le client. Selon lui, si un dossier ne passe pas chez un premier partenaire, il a toutes les chances de réussir chez un second. Cette vision de “marché ouvert” permet de ne jamais rester bloqué par la politique d’octroi d’un seul établissement.
Cette indépendance se prolonge jusqu’à la relation client : il encourage ces derniers à laisser des avis sur son propre nom et son entreprise plutôt que sur les enseignes nationales, afin de bâtir sa propre e-réputation et de valoriser son expertise personnelle.
La conformité : Un levier marketing inattendu
C’est sans doute le point le plus original de sa démarche : là où beaucoup voient la réglementation comme une contrainte, Geoffrey Couplet en a fait un outil de vente.
- Transparence totale : Il n’hésite pas à détailler chaque coût : frais de garantie, d’assurance, et surtout ses propres honoraires de courtage.
- Zone de confort : En expliquant tout en amont, il installe un climat de confiance absolue. Le client sait qu’il paie pour un conseil et non pour un produit “poussé” par une banque.
- Pédagogie et protection : Geoffrey utilise sa connaissance des textes pour protéger ses clients des aléas de la vie (séparation, perte d’emploi) en les informant sur les modalités de suspension de crédit par exemple, ou de différé d’amortissement .
Pour lui, être transparent sur sa rémunération n’est pas un risque, c’est la preuve que le travail fourni mérite salaire. « Une fois que la confiance est installée, il est normal que la mission soit rémunérée ».
Les normes sont souhaitables
Geoffrey analyse les normes du Haut Conseil de Stabilité Financière (HCSF) non pas comme des barrières insurmontables, mais comme des paramètres de gestion du risque. Face à la problématique du taux de l’usure, il souligne l’importance d’une législation afin de ne pas connaître des abus et le far-west des taux. Selon lui, le rôle du courtier est devenu crucial pour “faire passer” des dossiers complexes dans un environnement de taux mouvants.
Il porte un regard attentif sur les réformes impactant la distribution du crédit. Pour lui, l’évolution des associations professionnelles et le renforcement des exigences en matière de formation sont des signes de maturité pour la profession. Il salue la montée en compétences globale des intermédiaires, indispensable pour dialoguer d’égal à égal avec les directions d’établissements bancaires. Adhérent de l’association Courtensia, il apprécie de trouver un interlocuteur capable de répondre aux questions de conformité
Un engagement syndical pour “peser” face aux institutions
Très critique envers les relations parfois “féodales” entre les banques et les intermédiaires, Geoffrey salue le rôle des syndicats professionnels pour sortir de l’isolement. Il dit qu’il faut soutenir l’existence d’un syndicat capable de défendre les intérêts des IOBSP face aux agissements parfois arbitraires des banques comme les ruptures de conventions sans préavis, mais aussi de s’occuper des différends les têtes de réseaux et les mandataires.
Il appelle de ses vœux une évolution législative qui permettrait aux intermédiaires de peser davantage. S’il est réaliste sur le fait qu’on ne peut forcer une banque à ouvrir une demande de prêt présentée par un courtier, il milite pour que le travail des courtiers soit reconnu à sa juste valeur et que l’ACPR privilégie l’accompagnement à la sanction pour les erreurs de forme ou les oublis administratifs.
Les normes sont souhaitables
Geoffrey analyse les normes du Haut Conseil de Stabilité Financière (HCSF) non pas comme des barrières insurmontables, mais comme des paramètres de gestion du risque. Face à la problématique du taux de l’usure, il souligne l’importance d’une législation afin de ne pas connaître des abus et le far-west des taux. Selon lui, le rôle du courtier est devenu crucial pour “faire passer” des dossiers complexes dans un environnement de taux mouvants.
Il porte un regard attentif sur les réformes impactant la distribution du crédit. Pour lui, l’évolution des associations professionnelles et le renforcement des exigences en matière de formation sont des signes de maturité pour la profession. Il salue la montée en compétences globale des intermédiaires, indispensable pour dialoguer d’égal à égal avec les directions d’établissements bancaires.
Conseils à la nouvelle génération : “Trouver sa place”
Interrogé sur les conseils qu’il donnerait à ceux qui souhaitent rejoindre la profession, Geoffrey Couplet insiste sur l’humilité et l’analyse. Pour lui, le métier est passionnant mais exigeant.
Il ne recommande pas forcément de devenir MIOB immédiatement, mais plutôt de prendre le temps de comprendre la “palette d’interlocuteurs” et de savoir se remettre en question après chaque échec. Selon lui, la réussite repose sur un triptyque simple :
- – Une solide capacité commerciale (qui représente les deux tiers du travail).
- – Une transparence totale envers le client.
- – Une culture de l’indépendance pour rester maître de son destin.
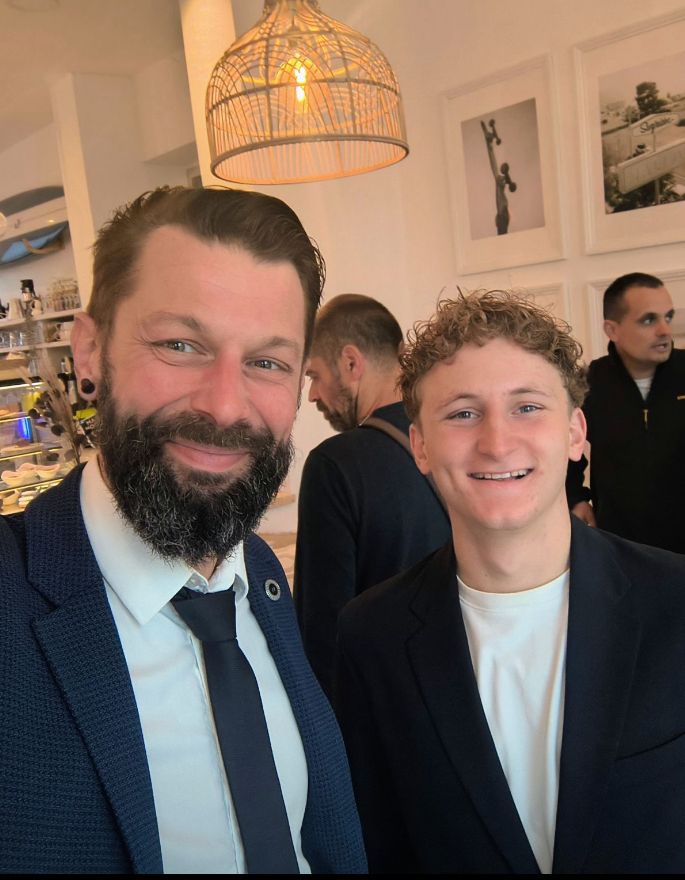
Au-delà de sa propre pratique, Geoffrey Couplet cultive une véritable passion pour la transmission. Cette volonté de partage s’incarne notamment à travers le groupe CIA (Courtiers Indépendants et Associés), un espace d’échange ouvert où les professionnels de l’intermédiation de crédit peuvent confronter leurs visions. Il y anime régulièrement des sessions pour transmettre des méthodes de terrain qu’il a lui-même éprouvées au fil des années. Cet engagement envers la relève se traduit aussi concrètement au sein de son cabinet par l’accompagnement de Tom Drapier, un alternant qu’il forme avec rigueur, apportant ainsi sa pierre à l’édifice de la prochaine génération d’intermédiaires.
En conclusion, Geoffrey Couplet dessine le portrait d’un courtier moderne : altruiste, expert en réglementation et résolument libre. Un modèle qui prouve que l’éthique et la performance commerciale ne sont pas seulement compatibles, elles sont indissociables.
Propos recueillis par
Jérôme CUSANNO
Le 13 mars 2026