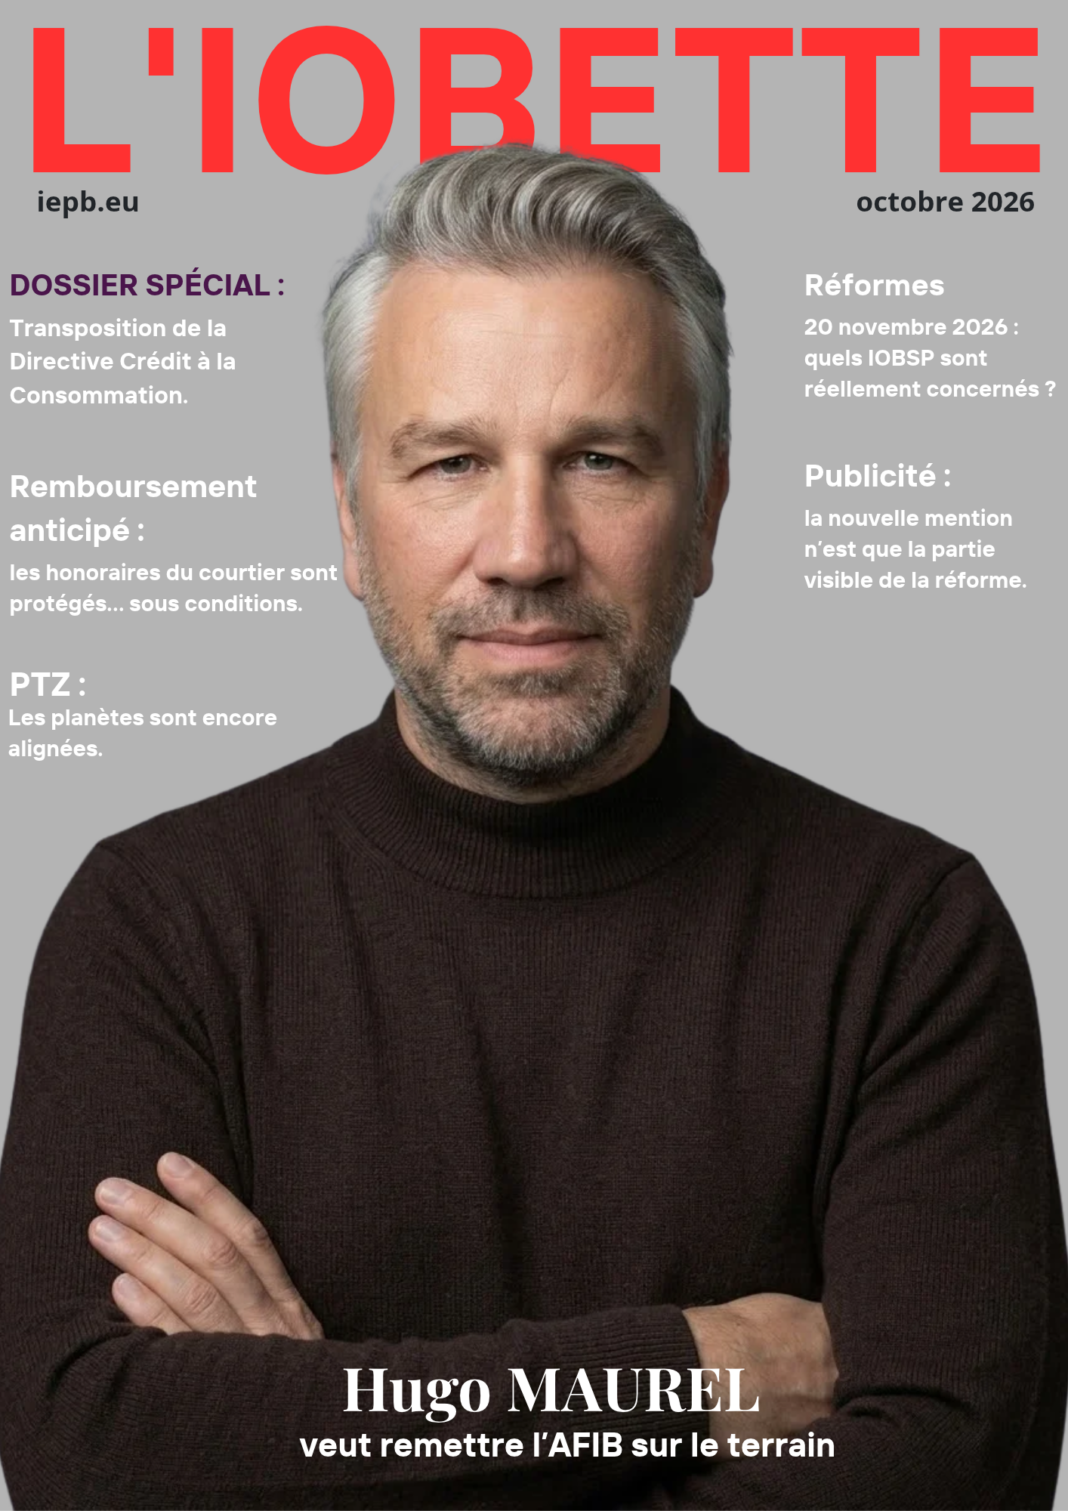

Du guichet bancaire à l’entrepreneuriat
Hugo Maurel parle vite, passe d’un sujet à l’autre et revient toujours au même point : le terrain. Le nouveau président de l’Association française des intermédiaires bancaires n’entend pas diriger l’AFIB comme une structure administrative repliée sur ses procédures. Il veut en faire un lieu d’appui pour les professionnels, une voix audible auprès des institutions et un outil de défense du courtage de proximité. Cette orientation ne sort pas d’un manuel. Elle prolonge un parcours commencé dans la banque, poursuivi dans l’entrepreneuriat et nourri par plusieurs engagements associatifs.
Sa vie professionnelle débute à la Caisse d’Épargne, puis au CIC. Le courtage en crédit n’a pas encore la place qu’il occupe aujourd’hui, mais le jeune salarié entrevoit déjà l’espace laissé à ceux qui savent écouter un client, construire un dossier et chercher une solution hors des réponses standardisées. L’envie d’entreprendre, présente depuis l’adolescence, finit par l’emporter. Il quitte la banque et crée à Valenciennes une structure d’accompagnement en crédit. L’assurance viendra ensuite, avec l’élargissement progressif des compétences et l’arrivée d’un cadre réglementaire de plus en plus dense.
Le courtage reste sa première aventure entrepreneuriale et, dit-il, une « histoire passion ». Hugo Maurel exerce aussi dans l’industrie et la technologie, et accompagne de jeunes entrepreneurs, car chez Hugo il n’y a pas que du business, il y a aussi l’action sociale et la solidarité. Hugo donne de son temps à des associations qui viennent en aide aux plus démunis, et participe également à des débats d’envergure nationale autour de l’école républicaine, de l’enseignement et des enjeux citoyens de notre société. À 52 ans, il revendique autant ses réussites que ses échecs. Cette culture de la transmission éclaire sa manière d’aborder l’AFIB : partager l’expérience et ne pas laisser les nouveaux venus seuls devant la complexité du métier.
Un président pour relancer la vie associative
Arrivé à la présidence au printemps 2026, Hugo Maurel reconnaît sans détour les chantiers internes. La communication doit retrouver de la régularité. Les assemblées générales doivent être mieux annoncées. Une convention professionnelle doit de nouveau réunir les adhérents autour d’experts du métier et d’intervenants capables d’apporter des outils concrets. Le conseil d’administration, enfin, doit accueillir de nouvelles figures, issues de territoires et de pratiques différentes.
L’appel vise des professionnels prêts à donner un peu de temps. Hugo connaît le bénévolat par le sport, notamment le rugby, et sait la difficulté de recruter des personnes disponibles. Il croit pourtant à l’utilité du débat, y compris lorsque les opinions s’opposent. Une association se renouvelle lorsque ses membres peuvent discuter des choix et contribuer aux orientations.
Cette relance passe aussi par LinkedIn et par une présence plus visible lors des rendez-vous de la profession. Il s’agit de montrer ce que l’équipe accomplit et la manière dont un courtier peut obtenir une réponse avant que la difficulté ne devienne une urgence.
Accompagner les adhérents sans se substituer à l’ACPR
La réforme du courtage impose depuis 2022 aux courtiers et mandataires de courtiers concernés d’adhérer à une association professionnelle agréée. Cette situation entretient parfois une confusion. Une association comme l’AFIB est agréée et supervisée par l’Autorité de contrôle prudentiel et de résolution. Elle assure le suivi de l’activité de ses membres, vérifie les conditions d’accès et d’exercice ainsi que le respect des exigences professionnelles, et les accompagne dans leur mise en conformité. Elle n’est pourtant ni une extension du service de contrôle de l’ACPR ni une autorité dotée de ses pouvoirs d’enquête et de sanction.
La nuance est essentielle. Le cadre légal a précisément été présenté par la Direction générale du Trésor comme une logique de conseil et d’accompagnement, et non comme un transfert du contrôle prudentiel aux associations. L’AFIB doit appliquer avec impartialité les règles attachées à son agrément. En parallèle, ses statuts et son histoire lui permettent d’informer, de former, de défendre les intérêts professionnels et de porter des propositions. Ces deux fonctions doivent rester lisibles : d’un côté, le suivi réglementaire des adhérents ; de l’autre, la représentation collective du métier.
Hugo Maurel ne veut ni transformer l’AFIB en syndicat de combat permanent, ni la réduire à une caisse de cotisations. Sa ligne consiste à aider le professionnel à comprendre la réglementation, à rendre ses procédures efficaces et à anticiper les points de blocage.
Le lobbying comme travail de pédagogie
L’autre versant du projet se joue auprès des parlementaires. Hugo Maurel rencontre des députés et des sénateurs dans le cadre de ses différentes activités. Il utilise désormais ces échanges pour présenter l’état du marché du crédit et expliquer le rôle d’un intermédiaire. Beaucoup d’élus connaissent les grandes lignes du logement ou du financement, mais ignorent le fonctionnement quotidien d’un cabinet, les relations avec les banques, les catégories d’inscription à l’ORIAS ou les conséquences concrètes d’une règle sur un dossier familial. Il ne le leur reproche pas.
Un parlementaire traite successivement de protection sociale, d’agriculture, d’entreprise, de logement ou de fiscalité. Il ne peut pas posséder l’expérience de terrain de chaque profession. L’AFIB veut donc lui remettre des faits, des exemples et des arguments utilisables dans le débat public. Lors d’un échange, Hugo a ainsi dû commencer par expliquer ce qu’était l’ORIAS avant de commenter les chiffres du registre. La scène résume la méthode : rendre le secteur compréhensible avant de demander une évolution des textes.
Ce lobbying se veut pragmatique. Lorsque plusieurs organisations partagent une préoccupation, l’AFIB peut rechercher une expression commune sans effacer son identité. Hugo refuse la guerre des chapelles qui rend le courtage illisible auprès des décideurs, mais il refuse aussi qu’une cause collective serve uniquement une grande enseigne. Sur la structure du marché, il continuera de défendre les cabinets indépendants.
HCSF, Banque de France et assurance emprunteur
La première bataille concerne les normes du Haut Conseil de Stabilité Financière. Hugo Maurel ne demande pas leur suppression. Il souhaite leur révision afin qu’elles ne bloquent pas inutilement des projets finançables et qu’elles tiennent mieux compte de la réalité observée par les courtiers. Une question a été portée par voie parlementaire et l’AFIB veut poursuivre le dialogue avec les élus. Elle envisage aussi une rencontre avec le gouverneur de la Banque de France. À plus long terme, Hugo n’exclut pas un travail auprès de parlementaires européens, même s’il mesure la lenteur et l’exigence de cette démarche.
L’assurance emprunteur formera un autre dossier. L’AFIB veut travailler sur les effets de la loi Lemoine, sur les franchises et sur la qualité réelle des garanties. La règle doit être rappelée avec précision : le questionnaire de santé disparaît lorsque la part assurée par personne ne dépasse pas 200 000 euros et que le remboursement du prêt intervient avant le soixantième anniversaire de l’assuré. Hugo ne nie pas le bénéfice recherché pour les personnes présentant un risque de santé. Il estime toutefois que le dispositif mérite aujourd’hui une évaluation économique complète. Selon lui, l’incertitude supplémentaire supportée par les assureurs peut se retrouver dans le prix des contrats et dans la mutualisation du risque, sans que la concurrence attendue face aux contrats bancaires ait réellement produit tous ses effets.
L’association devra réunir les éléments provenant des courtiers, des distributeurs et des assureurs qui portent le risque, puis les transmettre aux décideurs. Une réforme se discute avec des données et des cas concrets, pas avec une impression.
Le courtier de proximité comme service essentiel
Le cœur du projet d’Hugo reste le courtier local. Dans une ville moyenne ou un territoire rural, ce professionnel ne se contente souvent plus de comparer deux taux immobiliers. Il finance le logement d’un ménage, accompagne le besoin de crédit du commerçant, apprend le crédit professionnel, propose une assurance emprunteur, traite un regroupement de crédits et cherche parfois des prêts aidés que les réseaux bancaires connaissent mal ou mobilisent peu. Il connaît son bassin de vie et adapte son offre à ses habitants.
Cette proximité prend une dimension particulière à mesure que les agences bancaires ferment ou éloignent leurs centres de décision. Pour Hugo Maurel, le cabinet local exerce presque une mission de service public. Le mot n’est pas employé au sens juridique, mais pour désigner un service essentiel rendu au territoire : un interlocuteur accessible aide le consommateur à comprendre ses possibilités de financement et ne l’abandonne pas à une plateforme lorsque le dossier sort du standard.
Demain, certains courtiers deviendront peut-être de véritables agences bancaires décentralisées, capables d’orienter particuliers et entrepreneurs vers plusieurs solutions de crédit et d’assurance. Cette perspective suppose des compétences, des procédures et une indépendance réelle. Elle justifie, selon Hugo, de protéger les cabinets à taille humaine.
Pourquoi le modèle des grossistes atteint ses limites
Hugo Maurel ne croit plus au modèle qui consiste à recruter toujours davantage de mandataires pour alimenter une machine à dossiers. Ce système a prospéré lorsque le courtage reposait sur le volume, les fiches de contact et la standardisation. Le métier a changé. Les obligations de conseil, la traçabilité, la formation et la connaissance du client exigent un travail plus fin. Le professionnel doit pouvoir justifier la solution proposée et en expliquer les limites.
C’est à cet endroit que le grossiste en crédit risque, selon lui, de perdre sa promesse. Plus la structure cherche le volume, plus elle reproduit le modèle bancaire qu’elle prétend compléter. À l’inverse, le courtier local peut chercher un prêt aidé, identifier une assurance adaptée à un risque aggravé et consacrer du temps à un montage atypique. Sa valeur tient à la précision de son conseil.
Hugo ne prédit pas la disparition immédiate des grands réseaux. Il conteste que la concentration soit l’avenir inévitable du courtage. Un marché absorbé par quelques plateformes réduirait la diversité des solutions et pourrait effacer ce qui distingue l’intermédiation de la distribution bancaire classique.
Préadhérer maintenant pour préparer 2027
La nouvelle présidence veut enfin modifier le rapport des professionnels au renouvellement annuel. Trop de courtiers attendent janvier, lorsque les délais se resserrent et que chaque pièce manquante devient une source de tension. L’AFIB a donc ouvert dès maintenant la préadhésion et l’accompagnement des futurs adhérents, qu’il s’agisse de professionnels déjà inscrits souhaitant changer d’association ou de personnes qui préparent leur entrée dans le métier.
L’intérêt n’est pas seulement administratif. Les équipes peuvent prendre le temps de vérifier les besoins de formation, de rappeler les conditions d’accès, d’expliquer les démarches auprès de l’ORIAS et de répondre aux questions sur le périmètre d’activité. Cet accompagnement commence avant la période de renouvellement, quand il est encore possible de corriger un dossier sans subir l’urgence. Les professionnels et futurs IOBSP peuvent contacter l’AFIB dès maintenant au 01 39 12 20 02 ou par mail contact@afib-bancassurance.fr
La démarche traduit la promesse qu’Hugo veut associer à la cotisation : ne pas apparaître une fois par an pour demander des justificatifs, mais être disponible lorsque l’adhérent construit ou fait évoluer son activité.
Pour les nouveaux inscrits à l’ORIAS, un tarif préférentiel leur est proposé à 50 € pour l’année pour l’intermédiation de crédit, et de 20 € la première année avec leur partenaire Votrasso pour l’intermédiation d’assurance. Et il y a même mieux ! pour ceux qui souhaitent rejoindre l’AFIB en cette fin d’année : gratuité du dernier trimestre. Vous ne paierez que la cotisation 2027, qui est de 100 € par cabinet.
Aimer les autres avant de vouloir les financer
À ceux qui souhaitent devenir intermédiaires en opérations de banque et en services de paiement, Hugo Maurel donne un premier conseil qui ne figure dans aucun programme réglementaire : il faut aimer les autres.
Le courtier entre dans l’intimité financière d’un ménage, accompagne un projet de vie, soutient parfois un entrepreneur au moment où tout se joue. Sans goût pour les personnes et leurs histoires, la technique ne suffit pas.
Il conseille aussi de commencer comme mandataire d’un IOBSP afin d’apprendre les arcanes du métier et d’acquérir de l’expérience avant de devenir totalement indépendant. La formation réglementaire constitue une base, pas un apprentissage complet de l’entreprise. Il faut également comprendre la gestion, le développement commercial, la conformité et la solitude du dirigeant.
Le portrait qui se dessine est celui d’un président entreprenant, conscient des limites de son temps mais décidé à utiliser ses réseaux et son expérience. Hugo Maurel veut une AFIB plus visible, plus ouverte et plus utile. Il veut parler aux parlementaires, aux banques, à la Banque de France et, demain peut-être, aux institutions européennes. Mais son point de départ restera le même : le cabinet de proximité, celui qui connaît ses clients par leur nom et qui transforme une règle abstraite en solution concrète.
Propos recueillis par
Jérôme CUSANNO
Le 14/09/2026