
Octobre 2026
Le mois où, on est encore sous les parasols, même si ça fait peur, et où l’on commence à voir décembre arriver de loin, mais suffisamment près pour se rappeler que tout ce qu’on avait promis de faire « avant la fin de l’année » va soudain devoir être fait pour de vrai.
Dans le courtage, cela signifie plusieurs choses à la fois. Il va falloir penser aux renouvellements d’inscription à l’ORIAS. Il va falloir regarder du côté des associations professionnelles, vérifier les adhésions, les pièces, les attestations, les mises à jour qui vont commencer à tomber. Il va falloir finir les dossiers en cours, préparer 2027, revoir certaines procédures, et, accessoirement, continuer à travailler. Et comme si cela ne suffisait pas, nous avons choisi ce mois-ci de vous rappeler qu’au 20 novembre 2026, une bonne partie du crédit à la consommation change de décor.
Pas de panique ! C’est précisément pour cela que nous avons préparé dans ce numéro un dossier spécial “transposition de la directive crédit à la consommation” (DCC 2).
L’idée n’est pas de vous assommer avec cinquante pages de directive européenne, trois ordonnances, quatre décrets et douze renvois d’articles du Code de la consommation. L’idée est de faire ce que nous faisons tous les mois dans L’IOBETTE : prendre les textes, regarder ce qu’ils changent réellement pour les professionnels, et laisser de côté ce qui n’a aucune conséquence pratique. Et sur cette réforme-là, il y en a, des conséquences pratiques. Beaucoup.
Mais avant de parler crédit conso, commençons par le commencement : l’homme du mois.
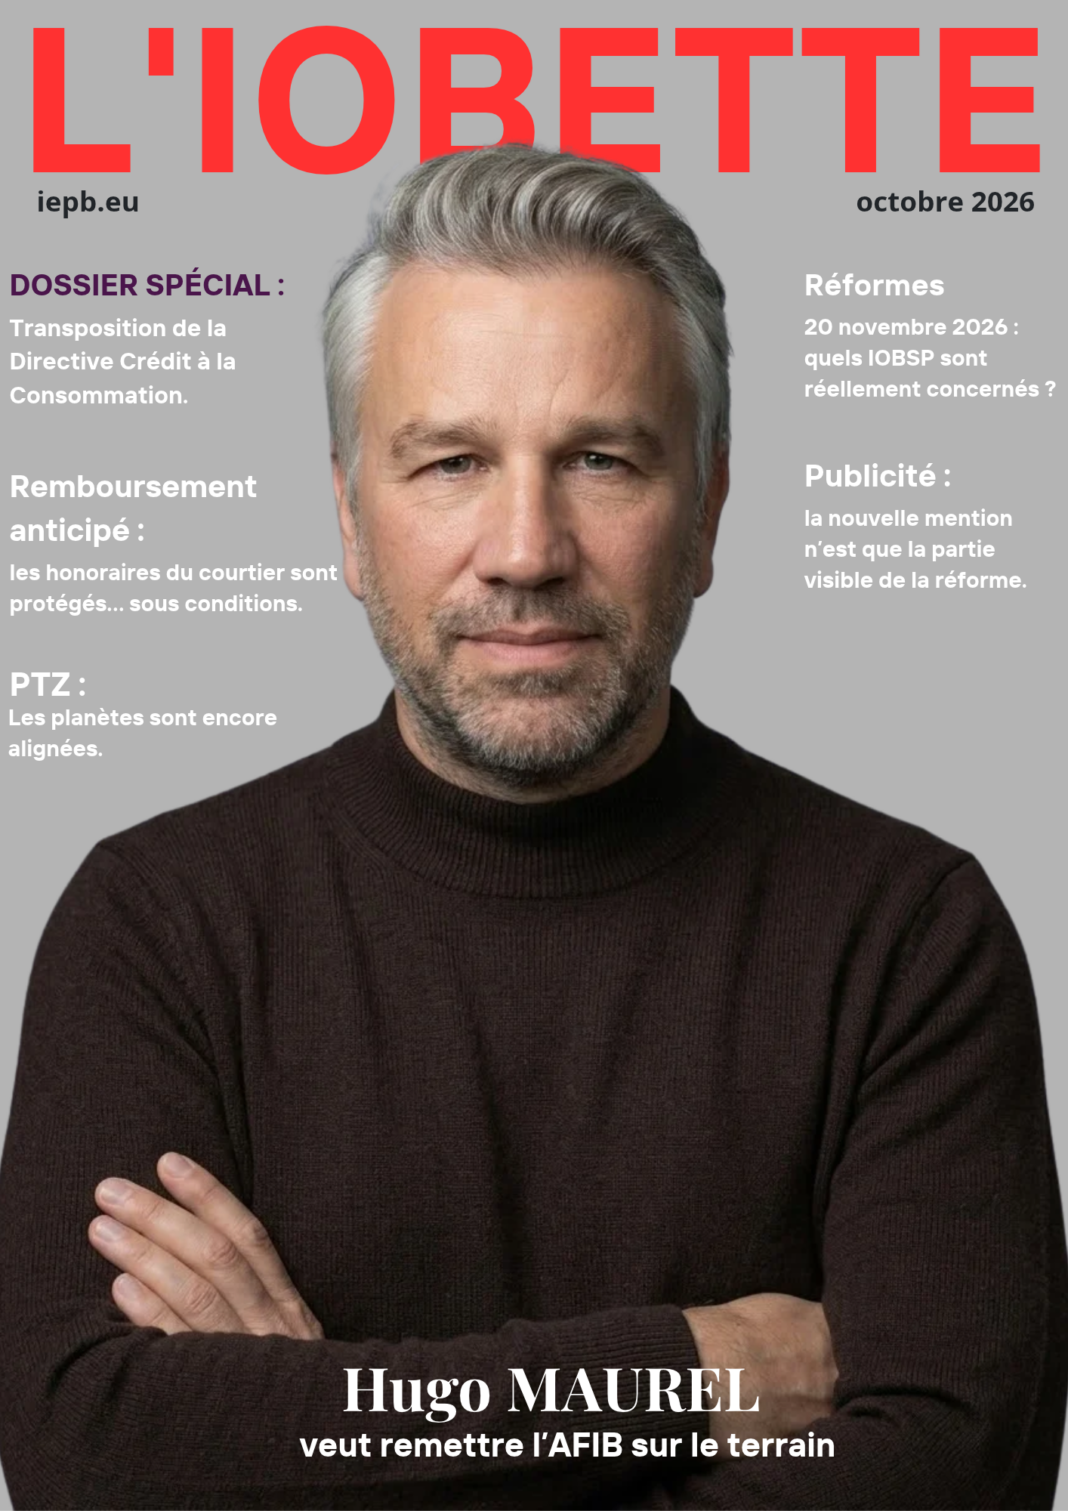
Hugo Maurel, nouveau président de l’AFIB
Nous avons rencontré Hugo Maurel, nouveau président de l’AFIB et il était important de le faire maintenant parce qu’une association professionnelle ne se résume pas à délivrer une attestation d’adhésion et à contrôler quelques obligations documentaires. Il y a le contrôle, bien sûr. Il y a les missions qui découlent du cadre fixé par l’ACPR. Mais il y a aussi tout le reste : représenter une profession, aller expliquer aux parlementaires ce qu’est réellement le métier d’intermédiaire de crédit, rappeler que les textes sont parfois rédigés par des gens qui connaissent parfaitement le droit mais beaucoup moins le quotidien d’un courtier, faire remonter ce qui fonctionne, et surtout ce qui ne fonctionne pas.
C’est précisément cette frontière entre le rôle de contrôle des associations professionnelles et leur rôle de représentation que nous avons voulu faire ressortir dans son portrait.
Hugo Maurel défend également une idée qui mérite qu’on s’y arrête : celle de l’agent de crédit de proximité. L’expression me plaît. Elle dit quelque chose de l’avenir du métier. Le courtier ne peut pas éternellement être uniquement celui qui cherche le taux le plus bas ou transmet un dossier à une banque. Il doit aussi devenir celui qui explique le crédit, qui oriente, qui conseille, qui connaît ses clients et qui sait dire parfois : « cette solution n’est pas la bonne pour vous ». Et, presque par hasard, cette réflexion rejoint parfaitement l’un des grands sujets de ce numéro : le conseil en crédit à la consommation.
Dossier Spécial : le crédit conso passe à l’action !
Nous en parlons depuis deux ans. Cette fois, nous y sommes. Le 20 novembre 2026, la transposition de la nouvelle directive sur le crédit à la consommation entre véritablement dans le quotidien des professionnels. Alors nous avons essayé de faire quelque chose de simple. Un dossier spécial. Pas une formation déguisée. Pas un catalogue de produits IEPB. Un vrai dossier de L’IOBETTE, accessible gratuitement, pour permettre à chacun de regarder ce qu’il doit vérifier avant cette date.
Et la première question est beaucoup moins simple qu’elle en a l’air : êtes-vous réellement concerné ?
Parce que tous les IOBSP ne le sont pas de la même manière. Le courtier exclusivement immobilier ne se trouve pas dans la même situation que celui qui distribue du prêt personnel. Le professionnel du regroupement de crédits doit encore regarder comment son opération est juridiquement qualifiée. Le multi-spécialiste, lui, va devoir apprendre à ne plus mettre toutes ses activités dans le même sac.
Nous avons donc commencé par là. Le périmètre. Parce qu’avant d’appliquer une règle, encore faut-il savoir à quelle opération elle s’applique. Cela évite beaucoup de bêtises.
Publicité : attention aux habitudes
Nous revenons également sur la publicité. Il y a une nouvelle mention. Tout le monde finira par la connaître. Mais ce serait une erreur de résumer la réforme à cette phrase obligatoire.
Ce qui nous intéresse davantage, c’est tout ce qu’il y a autour : les sites Internet, les réseaux sociaux, les landing pages, les campagnes publicitaires, les formulations commerciales, les promesses, les raccourcis, et notamment dans le regroupement de crédits, où certains slogans historiques vont devenir plus difficiles à manier sans précaution.
« Augmentez votre pouvoir d’achat », « Assainissez votre situation », « Retrouvez du reste à vivre ».
Ce ne sont pas forcément des phrases interdites par nature. Mais lorsqu’une réglementation vient renforcer l’interdiction de faire naître de fausses attentes sur la disponibilité d’un crédit, son coût ou ses conséquences, il est peut-être temps de relire ce que l’on affiche en gros caractères sur son site.
C’est moins spectaculaire qu’une nouvelle mention obligatoire. Mais juridiquement, c’est probablement beaucoup plus intéressant.
Le conseil indépendant arrive vraiment en crédit conso
Autre nouveauté : le conseil, et là, nous sommes peut-être devant quelque chose de beaucoup plus structurant qu’on ne l’imagine. Le conseil indépendant en crédit à la consommation devient un véritable produit. Une prestation autonome. Une prestation facturable. Une prestation qui peut être largement digitalisée, et surtout une prestation qui colle parfaitement à cette idée d’agent de crédit de proximité évoquée plus haut. Cela peut permettre à un intermédiaire de ne pas être payé uniquement lorsqu’il « place » un prêt, il peut être rémunéré pour son analyse, pour sa comparaison, pour sa recommandation, pour son expertise. Mais attention ! Le conseil indépendant n’est pas une ligne de facture supplémentaire à ajouter avant le mandat de recherche : il faut qu’il existe vraiment, il faut qu’il soit indépendant, il faut pouvoir le démontrer.
Nous avons donc repris le sujet en détail, avec notamment le précédent du crédit immobilier et une décision du tribunal judiciaire de Lille qui mérite d’être lue. Ce qui nous intéresse, c’est ce que les professionnels peuvent en apprendre.
Et la formation LCC prend enfin toute sa place
Nous avons aussi découvert, ou plutôt redécouvert en lisant attentivement les textes, quelque chose qui mérite à mon avis beaucoup plus d’attention. La formation crédit conso, la fameuse LCC.
Elle cesse d’être cette petite cousine de la capacité IOBSP que beaucoup regardaient comme une formalité secondaire.
Le nouveau dispositif lui donne une vraie place :
- Diplôme.
- Expérience professionnelle.
- Formation.
- Équivalences.
- Mise à jour des connaissances.
Et surtout, il faut regarder qui est concerné :
- Pas uniquement celui qui vend le crédit.
- Celui qui dirige.
- Celui qui encadre.
- Celui qui intervient réellement dans le processus.
Là encore, nous avons choisi une lecture large et prudente. Un dirigeant qui supervise réellement l’activité de crédit ne devrait probablement pas considérer que la compétence professionnelle est uniquement le problème de ses commerciaux. Ce serait un peu facile. Nous avons donc consacré un article entier à cette architecture de compétence. Avec une bonne nouvelle au passage : ceux qui disposent déjà d’une capacité IOBSP reconnue ne repartent évidemment pas de zéro.
Les honoraires aussi méritent d’être regardés
Nous avons également travaillé sur le remboursement anticipé des prêts intermédiés. Sujet plus technique. Mais sujet sensible, parce qu’à chaque fois que l’on parle de remboursement anticipé, la question finit par arriver : qu’est-ce qu’il advient des frais et de la rémunération du courtier ?
La réponse n’est pas « tout est protégé ». Elle n’est pas non plus « tout doit être remboursé ».
Comme souvent, c’est un peu plus subtil. Le nouveau dispositif précise dans quelles conditions certains frais versés à des tiers peuvent rester en dehors de la réduction du coût total du crédit. Et ces conditions intéressent directement les intermédiaires. Encore un sujet que nous avons voulu traiter sans slogan.
Pendant ce temps-là, le téléphone continue de sonner
Et puis la DGCCRF nous a offert un petit cadeau de rentrée. Une FAQ. On pourrait croire que c’est anodin, mais quand une administration prend la peine de publier une foire aux questions sur les jours, horaires et fréquences du démarchage téléphonique, il est généralement prudent de la lire surtout si vous achetez des leads, surtout si vous rappelez des prospects, surtout si vous confiez vos appels à un prestataire, et surtout si votre réponse habituelle est : « oui mais lui, il avait laissé son numéro ».
Justement. Laisser son numéro ne suffit plus toujours. Il faut savoir comment le consentement a été obtenu, à quoi il correspond, combien de fois la personne a déjà été appelée, si un appel sans réponse compte, si le répondeur compte et si un prestataire étranger vous exonère de responsabilité.
Je vous évite le suspense, la réponse est : non !
Et comme toujours dans ce genre de matière, chacun finit par expliquer que son interprétation est la bonne jusqu’à ce qu’arrive la foire à questions du dernier qui a parlé. Cette fois, le dernier qui a parlé s’appelle la DGCCRF. Nous avons donc résumé ce qu’elle dit. C’est plus sûr.
Immobilier : blanchiment, PTZ et loi de finances
Nous n’avons évidemment pas oublié l’immobilier. D’abord avec un sujet qui ne prête pas beaucoup à sourire : le blanchiment d’argent dans l’immobilier. On parle beaucoup de LCB-FT dans le monde bancaire, parfois jusqu’à l’absurde. Mais il est toujours utile de regarder où se trouvent réellement les risques. L’immobilier reste un secteur privilégié pour recycler des fonds d’origine douteuse ; prix élevés, multiplication des intervenants, montages, sociétés, flux internationaux, acquisitions qui peuvent parfois parfaitement s’expliquer… et parfois beaucoup moins.
Nous revenons donc sur ces mécanismes, parce qu’à force de parler de vigilance documentaire, il ne faudrait pas oublier la finalité du dispositif.
Et puis nous avons aussi voulu faire un point sur le PTZ, avant la prochaine loi de finances. Parce que nous entrons dans cette période de l’année où chacun commence à annoncer ce que le PTZ « sera » l’année suivante alors que le Parlement n’a pas encore terminé de voter ce qu’il sera réellement.
Nous préférons donc faire l’inverse. Regarder où nous en sommes. Rappeler les règles actuelles et attendre que la loi soit votée avant de transformer les hypothèses en certitudes. Cela paraît élémentaire, mais visiblement, cela mérite parfois d’être rappelé.
Finir l’année proprement
Voilà donc octobre ! Il reste trois mois et suffisamment de choses à faire pour ne pas s’ennuyer:
- Suivre vos formations annuelles, et surtout dans quel domaine, et combien d’heures devez-vous réaliser. Consultez notre outil sur la page d’accueil : www.iepb.eu
- Associations professionnelles.
- Renouvellements ORIAS.
- Fin d’exercice.
- Préparation de 2027.
- Mise à jour des sites.
- Révision des procédures.
- Crédit conso.
- Prospection téléphonique.
- Publicité.
- Conseil.
- PTZ.
- LCB-FT.
Bref, la routine, mais c’est précisément dans ces périodes-là que le courtage montre ce qu’il sait faire : s’adapter, lire, comprendre, corriger, et continuer.
Ce numéro d’octobre de L’IOBETTE est donc volontairement très pratique. Vous y trouverez un grand dossier consacré à la directive sur le crédit à la consommation, mais pas seulement. Vous y trouverez aussi les sujets qui font réellement le quotidien de la profession. Et comme toujours, vous pouvez le lire gratuitement parce que l’information réglementaire de base ne devrait jamais commencer par une facture. Alors profitez-en.
Bonne lecture.
Jérôme CUSANNO