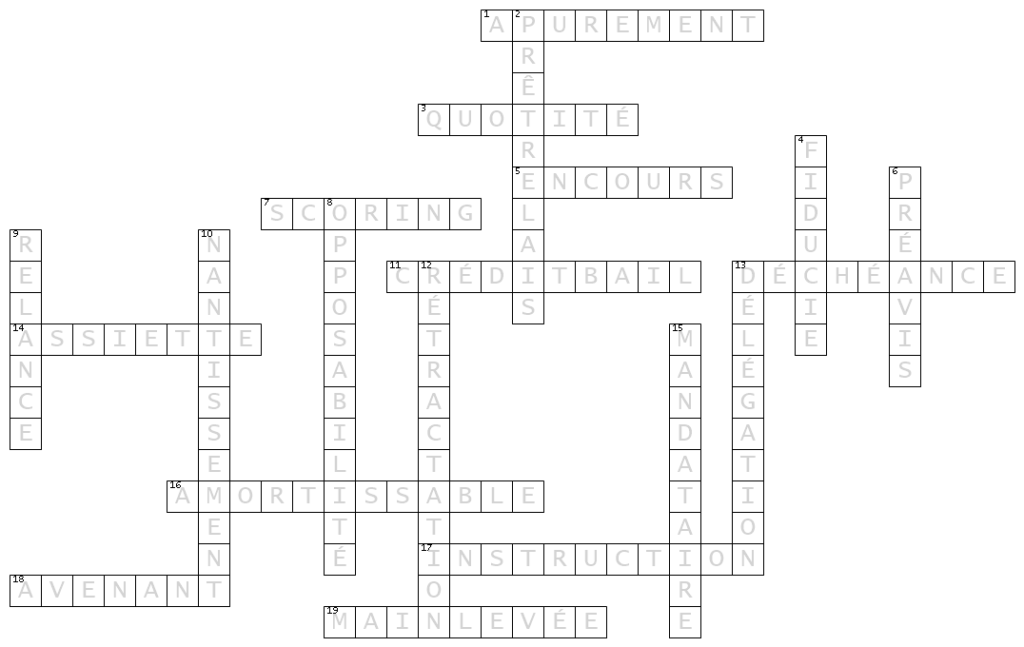
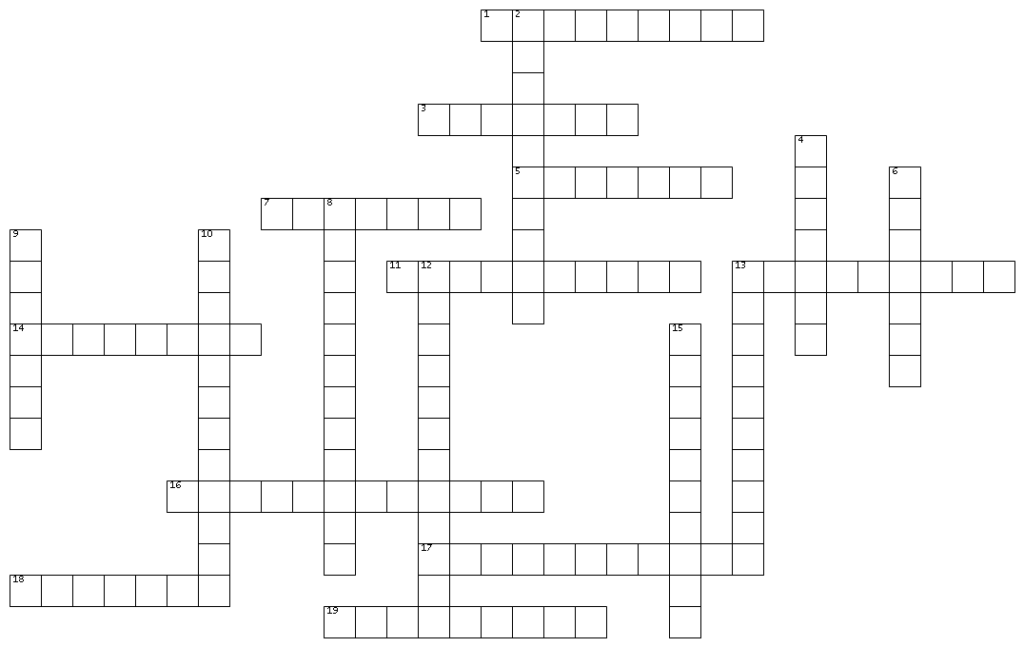
Mots-Croisés pour IOBSP
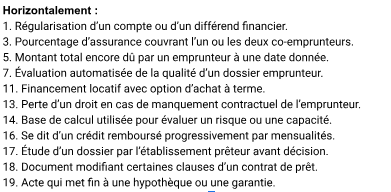
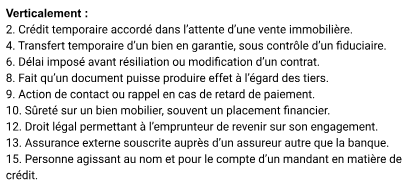
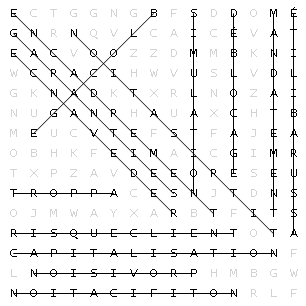
Mots-Mêlés pour IOBSP
Découvrez 17 mots que seuls votre regard de professionnel peut voir.
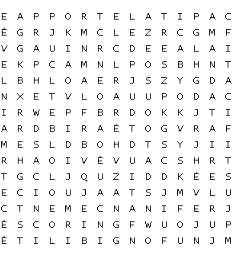
| Apport | Assurabilité | Blocage |
| Capitalisation | Déblocage | Encadrement |
| Garanties | Mandatement | Notification |
| Provision | Redevance | Risqueclient |
| Simulation | Titrisation |
English vocabulary !
Entraînez-vous à prononcer ces mots en anglais. Cliquez sur les icônes fille et garçon pour écouter la prononciation.
| 🇫🇷 Mot en français | 🇬🇧 Traduction (UK) | 📘 Définition (en contexte bancaire) |
| Reprofilage | Loan restructuring | Adjustment of loan terms to adapt to the borrower’s situation. |
| Encours | Loan portfolio | Total outstanding loans managed by a lender. |
| Blocage | Account freeze | Temporary suspension of access to funds or disbursement. |
| Rétrocession | Fee rebate | Part of a commission returned to a referring party. |
| Instruction | Credit processing | The internal analysis phase before approval of a credit file. |
| Redevance | Fee / Royalty | Periodic amount due under certain financial arrangements. |
| Assiette | Assessment base | Reference value used to calculate a financial ratio or obligation. |
| Relance | Follow-up notice | Reminder sent for missing documents or late payments. |
| Opposabilité | Enforceability | The ability of a contract or clause to be invoked against third parties. |
| FISE (fiche d’information standardisée européenne) | ESIS – European Standardised Information Sheet | Document providing standardised key information about a mortgage loan, required under EU law. |
Les bonnes pratiques de l’IOBSP
Dossier R2C ou dossier douteux ?
Monsieur et Madame B., 43 et 45 ans, mariés, ont sollicité un regroupement de crédits. Leur objectif : retrouver un reste à vivre plus confortable après plusieurs crédits souscrits pour financer travaux, véhicule et dettes personnelles.
Leur IOBSP, bien implanté localement, leur propose une solution en trois volets :
- Le regroupement de l’ensemble de leurs encours chez une banque spécialisée,
- L’ajout d’une trésorerie de 10 000 € pour “reprendre un peu de souffle”,
- Et la signature, dans la foulée, d’un plan d’épargne à horizon 10 ans via un contrat proposé par l’IOBSP lui-même.
Petit détail :
- Cette banque spécialisée verse une commission plus généreuse à l’IOBSP que celle d’un autre établissement concurrent… qui proposait pourtant un taux plus bas.
- L’IOBSP n’a pas abordé la question de l’assurance emprunteur avec ses clients, préférant les orienter vers l’assurance groupe de la banque, conditionnée à une prime sur sa commission.
❓ À vous de jouer ! Où sont les erreurs ?
(Plusieurs réponses possibles)
A. Il est interdit de proposer une trésorerie dans un regroupement de crédits.
B. L’IOBSP n’a pas respecté son devoir de conseil en négligeant l’assurance emprunteur.
C. Le choix de la banque doit reposer sur l’intérêt du client, pas sur la commission perçue.
D. Le placement d’épargne est contraire à l’esprit d’un regroupement destiné à désendetter.
E. Il n’y a pas d’erreur si les clients ont signé tous les documents.
Solution à la page suivante.
Solution commentée (à publier dans l’IOBETTE ou dans un second post LinkedIn)
Réponses B, C et D.
- ✔️ B : L’assurance emprunteur fait partie intégrante de l’analyse du risque et doit faire l’objet d’une présentation claire et personnalisée. L’orienter par pur intérêt économique est un manquement au devoir de conseil.
- ✔️ C : Le choix du prêteur ne peut être motivé par la seule commission. Cela entre dans le champ du conflit d’intérêts non déclaré, fortement sanctionné par l’ACPR.
- ✔️ D : Le regroupement de crédits vise à assainir une situation financière, non à rebasculer les clients dans un nouvel endettement par le biais d’un placement parallèle, même étiqueté “épargne”.
- ❌ A est faux : une trésorerie complémentaire peut être justifiée… si elle répond à un besoin réel et justifié, et non pour des objectifs de commercialisation annexe.
- ❌ E est faux : le consentement signé ne suffit pas si l’information, la mise en garde ou le conseil ont été biaisés ou absents.
Solutions aux jeux :