
Une accalmie, et quelques bonnes questions
Octobre a été plutôt calme. Enfin, calme à l’échelle des intermédiaires de crédit. Disons que nous n’avons pas eu, chaque matin, un nouveau texte à imprimer, une procédure à réécrire et trois interprétations différentes à départager avant le déjeuner. Après les derniers mois consacrés à la réforme du crédit à la consommation, cette petite accalmie de l’actualité juridique et de conformité était presque reposante. Presque. Car une actualité moins abondante ne signifie pas que les sujets manquent. Elle permet aussi de prendre le temps de regarder ce que nous avions laissé de côté, de lire quelques décisions de justice et de nous intéresser à des questions qui touchent directement le quotidien des professionnels.
Et puis, il y a cette date que nous connaissons désormais tous : le 20 novembre 2026. Nous y reviendrons dans ce numéro, notamment à propos du regroupement de crédits. Mais nous parlerons aussi d’assurance emprunteur, de fraude bancaire, de financement immobilier, de lutte contre le blanchiment et de ce fameux projet de loi de finances qui nous occupe chaque automne. Bref, un mois calme. À notre manière.
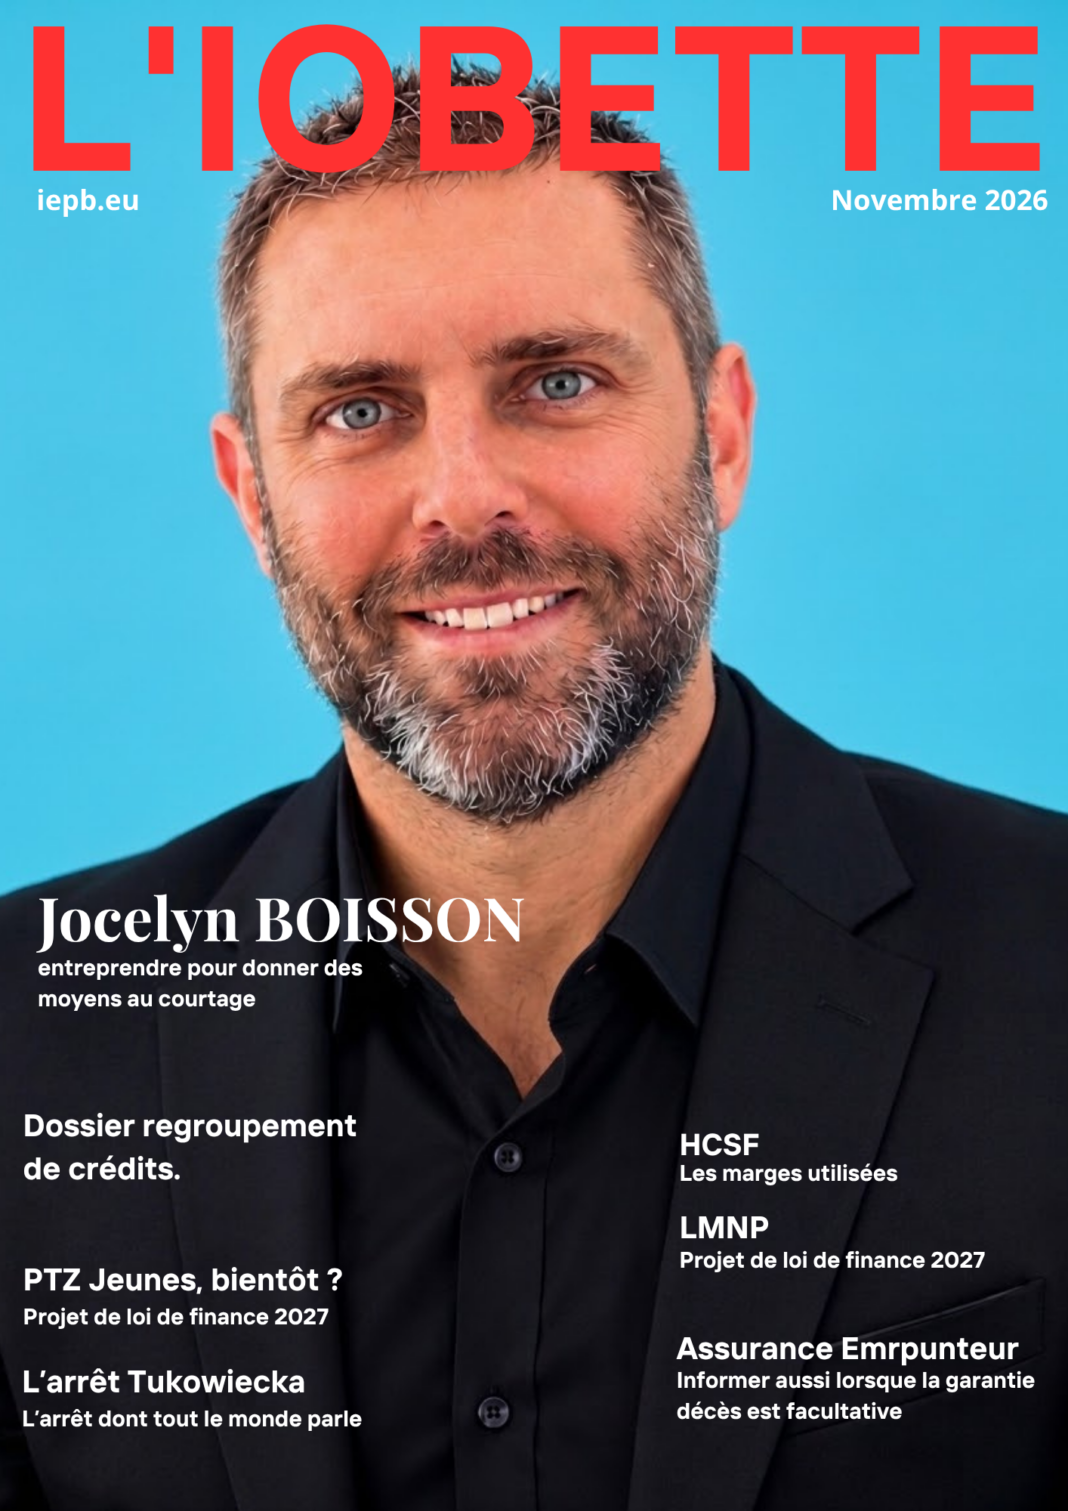
Jocelyn Boisson à la une
Ce mois-ci, L’IOBETTE donne la parole à Jocelyn Boisson. Dans cette interview, nous revenons sur son parcours et sur son regard de professionnel du courtage. Nous avons également pris le temps d’échanger sur plusieurs sujets qui intéressent directement les IOBSP : les normes du HCSF et leurs effets sur le financement des projets, la place des associations professionnelles agréées et les exigences de formation. Autant de questions qui touchent à l’exercice du métier et à son avenir. Un entretien pour mieux connaître l’homme, mais aussi pour réfléchir ensemble aux évolutions de notre profession.
Le regroupement de crédits mérite son propre mode d’emploi
Dans notre numéro d’octobre, nous avions consacré une place importante à la réforme du crédit à la consommation. Publicité, formation, conseil indépendant, remboursement anticipé : les sujets ne manquaient pas. Ce mois-ci, nous avons choisi de nous arrêter sur une activité qui oblige toujours à lire les textes avec un peu plus d’attention : le regroupement de crédits. La réforme modifie notamment les règles relatives au versement des fonds en crédit à la consommation. Mais lorsqu’un regroupement entre dans l’équation, la réponse dépend de la composition de l’opération et des dispositions qui lui sont applicables. Derrière une question qui peut sembler simple — « quand les fonds peuvent-ils être versés ? » — se cachent plusieurs situations juridiques différentes.
Nous en avons profité pour prendre un peu de recul dans un second article. Car le regroupement de crédits ne possède pas un code à lui tout seul. En revanche, il dispose déjà de règles particulières : choix entre régime du crédit à la consommation et régime du crédit immobilier, document d’information remis au client, traitement des crédits renouvelables, attention portée au coût et à la durée de l’opération… Autant de dispositions qui dessinent, progressivement, un droit propre au regroupement de crédits. Pour les professionnels de cette activité, le sujet mérite mieux qu’une simple note en bas de page.
Le HCSF et la question qui reste sans réponse
Du côté du crédit immobilier, le Haut Conseil de stabilité financière a dressé en septembre un constat de stabilité de la production et de conditions d’octroi qui demeurent saines.La norme, elle, n’a pas été modifiée. En revanche, un chiffre a retenu notre attention : au deuxième trimestre 2026, les banques ont utilisé leur marge de flexibilité à découvrir dans notre article. Cela nous a conduits à une question assez naturelle pour L’IOBETTE : quelle part de ces dossiers a été apportée par des intermédiaires ?
Un PTZ jeune… mais encore en discussion
Autre sujet immobilier : le prêt à taux zéro. Les discussions autour du budget pour 2027 ont fait apparaître une piste susceptible d’intéresser les jeunes acquéreurs et les courtiers : l’ouverture envisagée d’un PTZ dans l’ancien, en zone tendue, pour certains emprunteurs de moins de 35 ans. L’amendement a franchi une étape à l’Assemblée nationale. Mais, au moment où nous écrivons ces lignes, le budget n’est pas définitivement adopté. Il serait donc prématuré de présenter le « PTZ jeune » comme un dispositif acquis.
Cela ne nous empêche pas de regarder ce qu’il pourrait apporter. À quoi servirait-il dans un plan de financement ? Quelles conditions faudrait-il examiner ? En quoi pourrait-il ouvrir des perspectives aux courtiers qui accompagnent de jeunes ménages ? Nous vous proposons une illustration pratique, avec les précautions nécessaires : une simulation permet de comprendre une proposition ; elle ne remplace pas un texte définitivement voté.
Le LMNP dans les débats budgétaires
Le projet de loi de finances nous conduit également vers la location meublée non professionnelle, plus connue sous le nom de LMNP. Le Gouvernement avait proposé de modifier les règles d’amortissement applicables à certains biens loués meublés. Les députés ont supprimé ce volet du projet le 30 octobre, mais la discussion parlementaire se poursuit. Là encore, mieux vaut éviter les conclusions définitives trop rapides.
Nous revenons donc sur les bases : qu’est-ce que le LMNP ? Comment fonctionne la location meublée au régime réel ? Pourquoi la question de l’amortissement a-t-elle suscité autant de réactions ? Pour les intermédiaires, le sujet ne se limite pas à la fiscalité. Un investissement locatif se finance, s’équilibre et se projette dans la durée. Lorsqu’une règle fiscale évolue, c’est parfois toute l’économie du projet qu’il faut réexaminer avec le client et, le cas échéant, ses autres conseils.
Assurance emprunteur : facultative ne veut pas dire invisible
Nous avons également retenu un arrêt de la cour d’appel d’Aix-en-Provence du 3 septembre 2026.
Dans cette affaire, les juges ont examiné le défaut d’information sur une assurance décès facultative et ont apprécié le préjudice du client sous la forme d’une perte de chance.
Il s’agit d’une décision d’appel, rendue dans les circonstances particulières du dossier. Elle fournit néanmoins une occasion utile de rappeler les obligations d’information et de conseil qui accompagnent la distribution d’une assurance emprunteur.
Une garantie peut être facultative. Encore faut-il que le client ait pu comprendre qu’elle existait, ce qu’elle couvrait et ce qu’impliquait son absence.
Pour un intermédiaire, l’enjeu est aussi celui de la preuve. Expliquer est indispensable. Pouvoir retrouver ce qui a été présenté, demandé et choisi peut l’être tout autant lorsque, quelques années plus tard, la situation devient contentieuse.
Fraude bancaire : une décision européenne à connaître
Nous revenons aussi sur une décision qui a suscité de nombreux commentaires : l’arrêt Tukowiecka, rendu le 15 octobre par la Cour de justice de l’Union européenne. Il concerne le remboursement d’une opération de paiement non autorisée et la place de la négligence grave éventuellement reprochée au client.
La Cour distingue le remboursement de l’opération contestée et la question de savoir qui supportera finalement la perte. Une distinction importante pour les victimes de fraude et pour les professionnels qui les accompagnent. Attention toutefois : toutes les fraudes bancaires ne se ressemblent pas. Un paiement non autorisé et un virement effectué par une personne trompée par un escroc ne soulèvent pas automatiquement les mêmes questions juridiques. Notre article revient sur cette frontière, parce que les mots « virement frauduleux » ne suffisent pas, à eux seuls, à déterminer la solution.
Ce numéro nous rappelle que le métier d’intermédiaire ne consiste pas seulement à suivre les nouveautés. Nous vous souhaitons une bonne lecture et, si octobre vous a laissé un peu de répit, nous espérons que vous en avez profité. Le 20 novembre approche avec les numéros d’octobre et de novembre, vous avez tout en main.
Jérôme CUSANNO
Directeur de la rédaction