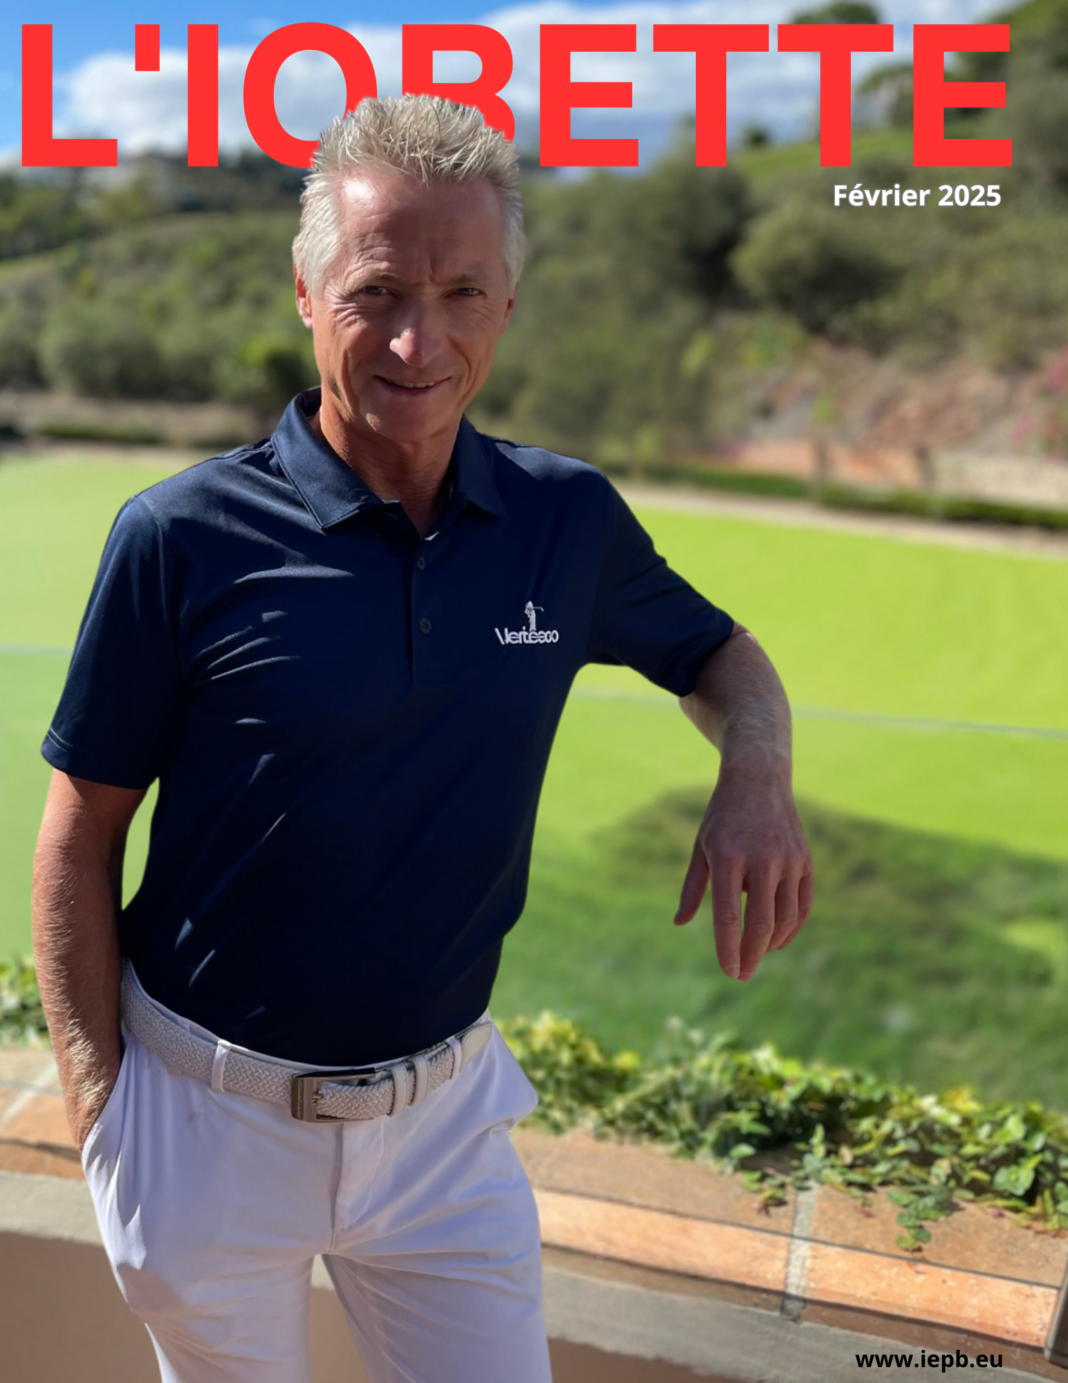
Du Courtier au Packageur : Le Parcours Stratégique de Pascal CHERIN
Dans l’univers complexe de l’intermédiation bancaire, certains acteurs savent se démarquer par leur vision et leur capacité à anticiper les mutations du marché. Pascal CHERIN, fondateur de CIB Finance, incarne cette figure du packageur, un modèle hybride entre courtier grossiste et animateur de réseau d’intermédiaires en opérations de banque (IOBSP). Son parcours est marqué par des choix stratégiques audacieux et une réflexion constante sur l’avenir du marché. Retour sur le parcours d’un acteur clé de l’intermédiation bancaire.

Un parcours d’opportunités et d’innovations
C’est dans les années 90 que Pascal CHERIN fait ses premiers pas dans le secteur du regroupement de crédits. Âgé de 25 ans, il rencontre Jean-Pierre Demahis, ancien directeur commercial du Crédit Municipal de Lyon. Ensemble, ils décident de lancer une structure de courtage spécialisée. À une époque où le regroupement de crédits reste encore confidentiel, ils parviennent à négocier des accords exclusifs avec certains établissements financiers. Cette stratégie leur permet rapidement de se positionner comme des acteurs majeurs du marché.

L’expérience acquise au fil des années lui permet de structurer son approche et de comprendre les enjeux d’une intermédiation performante. C’est ainsi qu’il co-fonde Solutis, un Groupement d’Intérêt Économique (GIE), réunissant plusieurs professionnels du regroupement de crédits. Cependant, cette initiative met en lumière certaines difficultés du modèle collaboratif : tensions internes, conflits d’intérêts et divergences stratégiques freinent le développement de l’entité. Cette expérience lui fait prendre conscience de l’importance d’un modèle plus souple et structuré, ce qui le conduit vers le rôle de packageur.
Le packageur : pivot entre banques et IOBSP
Contrairement à un courtier traditionnel qui travaille directement avec une clientèle finale, le packageur se positionne en facilitateur pour les intermédiaires. Il met en place des solutions permettant aux IOBSP de bénéficier d’un accès simplifié aux produits bancaires tout en leur offrant un accompagnement en gestion, formation et réglementation. Cette approche permet aux IOBSP de se concentrer sur le développement de leur clientèle tout en déléguant les aspects administratifs et réglementaires à une structure spécialisée.
Ce modèle a mis du temps à s’imposer. La réglementation en matière d’intermédiation bancaire, notamment l’interdiction du co-courtage, a longtemps limité les possibilités de collaboration entre les IOBSP. Certains professionnels ont tenté de contourner ces restrictions avec des conventions d’indication d’affaires, mais ces solutions restaient souvent bancales. Pour Pascal, il était essentiel d’apporter une alternative conforme aux exigences du régulateur et durable pour l’ensemble des acteurs en développant un réseau de mandataires.
Un marché en mutation : diversification et professionnalisation
Aujourd’hui, le secteur du regroupement de crédits représente un marché de niche, avec un volume estimé à seulement 10 milliards d’euros par an, contre près de 150 milliards pour le crédit immobilier. L’intermédiation de crédit en regroupement représente 2,5 milliards d’Euros, soit à peine 25%.
Face à cette réalité, les acteurs du marché doivent se réinventer. Pascal CHERIN observe ainsi une montée en puissance de nouveaux produits financiers, comme les prêts hypothécaires, les prêts viagers ou encore des solutions patrimoniales plus complexes.
Avec l’évolution du marché, de nombreux IOBSP se posent la question de leur avenir. Certains envisagent une transformation vers un modèle proche des agences bancaires privées, comme on l’observe en Belgique. Pascal CHERIN reste toutefois réservé sur cette hypothèse. Selon lui, l’avenir du courtage repose sur sa capacité à s’imposer comme un tiers de confiance. Face à une défiance grandissante envers les banques, l’indépendance des courtiers devient un atout stratégique. Pour rester compétitifs, les IOBSP doivent structurer leur offre et proposer des services élargis intégrant l’assurance et la gestion de patrimoine.
La réglementation évolue également, avec de nouvelles exigences en matière de transparence et de responsabilité. Cela impose aux IOBSP de renforcer leur professionnalisme et de se doter d’outils adaptés pour répondre aux attentes des régulateurs et des clients.
L’avenir du métier : structuration et reconnaissance
Avec un marché en mutation et une réglementation toujours plus exigeante, Pascal CHERIN insiste sur la nécessité d’une formation continue. Selon lui, ce métier ne doit pas être perçu comme une opportunité ponctuelle, mais bien comme une véritable carrière nécessitant expertise et rigueur. Il encourage ainsi les professionnels à rejoindre des associations comme l’APIC, l’association professionnelle des intermédiaires de crédit, qui offrent un cadre structurant et un accès privilégié à des conseils d’experts. Pascal en est administrateur et préside la commission des banques spécialiste du regroupement de crédit dont la mission et de maintenir un lien de contact entre les banques et les professionnels.
Il souligne également l’importance de l’évolution technologique dans le secteur. Les solutions digitales permettent aujourd’hui une gestion optimisée des dossiers et un suivi client plus performant. Les courtiers et packageurs doivent donc intégrer ces innovations pour rester compétitifs et répondre aux nouvelles attentes du marché.
Enfin, Pascal insiste sur l’importance de la coopération entre les acteurs du courtage. À ses yeux, le partage des bonnes pratiques et la mise en place de partenariats stratégiques sont des leviers essentiels pour assurer la pérennité et la crédibilité du secteur.
Avec une stratégie solide et une vision claire de l’évolution du marché, Pascal CHERIN continue d’accompagner la profession dans ses mutations. Son expertise et son engagement font de lui un acteur incontournable de l’intermédiation bancaire en France, contribuant activement à structurer et professionnaliser ce métier en constante évolution.
Propos recueillis le 30/01/2025
Par Jérôme CUSANNO.