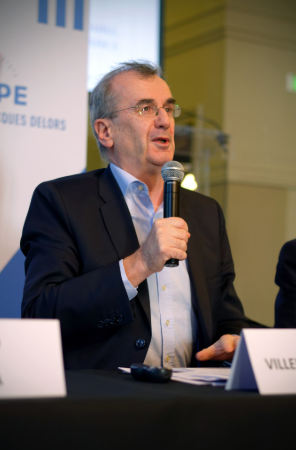
Le 25 octobre 2025, dans une interview accordée à La Croix, François Villeroy de Galhau avertit que la France ne court pas de risque immédiat de faillite, mais bien celui d’un « étouffement progressif ». Il évoque en première partie la charge croissante des intérêts de la dette publique : «d’abord des intérêts de plus en plus coûteux, de 30 milliards par an en 2020 à plus de 100 milliards à la fin de la décennie». Il souligne ensuite le risque de «contagion» : «des emprunts plus chers pour les ménages – le crédit immobilier – et les entreprises». Enfin, il insiste sur l’instabilité politique, pointée par les agences de notation, qui agit comme un facteur aggravant.
Autrement dit : l’environnement macro-financier se fragilise, et cela a des conséquences potentielles pour l’ensemble des acteurs du crédit, y compris pour les courtiers.
Pourquoi cette alerte est importante pour les IOBSP
Pour un intermédiaire en opérations de banque et services de paiement (IOBSP) spécialisé en crédit immobilier, ce type d’intervention de la Banque de France est loin d’être un simple avertissement abstrait : elle contient plusieurs signaux qu’il convient de décoder.
Hausse possible des coûts de financement
Si la charge de la dette publique s’alourdit et si les conditions de financement pour l’État se durcissent, les banques peuvent être amenées à répercuter ces tensions sur leurs ressources et leurs marges. Le gouverneur l’a explicitement évoqué : «emprunts plus chers pour les ménages – le crédit immobilier».
Pour un IOBSP : cela veut dire que le taux moyen proposé aux emprunteurs pourrait remonter (ou stabiliser à un niveau élevé) et que les conditions de financement pourraient se durcir.
Durcissement potentiel des critères d’octroi
Quand l’environnement économique se fragilise, les établissements bancaires ont tendance à renforcer leurs exigences (revenus stables, apport, taux d’effort, durée, garantie). On le voit dans les données : par exemple, selon l’ACPR (autorité de contrôle de la Banque de France) : la part des prêts dont le taux d’effort dépasse 35 % pour les ménages est légèrement ressortie à 14 % en 2023, contre un niveau bien plus élevé en 2020. On constate, et c’est important de le souligner, que 14% des dossiers acceptés par des banques ne respectent pas les critères du HCSF, c’est donc bien que cela existe, et que la marge de manœuvre existe bel et bien.
Pour un IOBSP, cela signifie d’être encore plus vigilant sur la qualité du dossier, prévoyez pour vos clients un reste-à-vivre solide, un apport éventuel, et anticipez les objections des banques.
Risque de ralentissement de la production de crédit
Même si les chiffres les plus récents montrent une reprise, l’alerte de la Banque de France invite à la prudence. Les données de la Banque de France indiquent que :
- En mai 2025, la production de crédits à l’habitat (hors renégociations) s’élève à 11,5 milliards d’euros (après 12,6 milliards en avril) et en hausse de +40 % sur un an (8,2 milliards en mai 2024).
- Toutefois, les encours croissent peu (–0,1 % pour les seuls particuliers en mai) : ce qui montre un rythme encore modéré.
- Selon un panorama de juillet 2025, la production de crédits à l’habitat sur les cinq premiers mois de l’année était en hausse de +50 % par rapport à la même période un an plus tôt, selon la même source.
Autrement dit, il y a un rebond, mais dans un contexte plus complexe que celui des années antérieures. Pour un courtier, cela signifie : la fenêtre d’opportunité est là, mais rester vigilant et affûté. Et on le ressent. Il y a une reprise des formations qualifiantes IOBSP de niveau 1 à l’iepb et des recrutements de MIOB.
Impacts indirects à surveiller (conjoncture économique)
Quand les finances publiques sont fragilisées, les effets se diffusent : inflation, hausse des taux, ralentissement économique, ce qui peut toucher la solvabilité des emprunteurs. Le gouverneur fait le lien entre la dette publique, la stabilité politique et la qualité des conditions de financement.
Pour un IOBSP, cela implique de :
- surveiller l’évolution de l’emploi et des revenus dans les segments que vous servez ;
- repérer les signaux faibles de fragilité chez les emprunteurs (revenu variable, apport limité, taux d’effort élevé) ;
- adapter votre discours à vos clients en expliquant la possible volatilité à venir.
Que faire concrètement ? Recommandations pour l’IOBSP
À la lumière de cette alerte et de la situation actuelle, voici un plan d’actions pratiques : renforcer la préparation des dossiers.
- Assurez-vous de disposer d’un dossier complet et bien articulé pour la banque : emploi stable, revenus documentés, reste à vivre suffisant, apport si possible.
- Faites un travail de simulation anticipé avec vos clients pour tester l’impact d’une remontée éventuelle des taux ou d’un durcissement des conditions.
- Insistez sur la durée de remboursement : dans les données de la Banque de France, la durée moyenne des nouveaux prêts pour l’acquisition d’une résidence principale s’élevait à 23 ans et 8 mois en mai 2025.
- Proposez des solutions alternatives : prêt relais, apport plus élevé, plan de remboursement plus prudent, assurance emprunteur examinée,
- Valorisez votre rôle d’acteur de terrain : vous pouvez aider les banques à identifier les bons dossiers et accompagner les emprunteurs dans ce contexte exigeant.
- Communiquez sur votre expertise : «dans un contexte de taux plus élevés, d’endettement public lourd et de vigilance accrue des banques, mon rôle est de sécuriser votre projet».
- Formez-vous et informez-vous !
Eléonor ZAMATY
Juriste à l’iepb